
- Loi du 6 avril 2026 introduisant un impôt sur les plus-values sur les actifs financiers (Moniteur belge).
- Depuis le 1er janvier 2026, un nouvel impôt de 10 % s'applique sur les plus-values réalisées sur les actifs financiers dans le cadre de la gestion du patrimoine privé. Les assurances-vie de type placement sont concernées lors d'un rachat ou d'une liquidation en cas de vie.
Impôt sur les plus-valuesdes actifs financiers
Q&R POUR CLIENTS
BON À SAVOIR #1
Cet impôt ne s'applique qu'aux plus-values réalisées à partir du 1er janvier 2026. Les plus-values accumulées avant cette date (« plus-values historiques ») ne sont pas concernées. Votre patrimoine existant est donc protégé rétroactivement.
Êtes-vous concerné(e) ?
La taxe s'applique principalement aux :
- Particuliers résidents fiscaux belges
- Certaines ASBL ou fondations ne recevant pas de dons fiscalement déductibles
Ne sont pas concernés :
- Les sociétés (soumises à l'impôt des sociétés)
- Les ASBL et fondations autorisées à recevoir des dons fiscalement déductibles
- Les non-résidents belges
Quels contrats d'assurance-vie sont soumis à cet impôt ?
Contrats concernés (4e pilier – non fiscaux) :
- Assurances placement Branche 21 (sous conditions spécifiques – lire ci-dessous)
- Assurances placement Branche 23
- Assurances placement combinant les branches 21 et 23 (Branche 44)
Contrats exclus :
- Contrats de capitalisation Branche 26 (car soumis au précompte mobilier de 30 % sur toute sa durée)
- Contrats des 2e et 3e piliers (EIP, PLCI, épargne-pension, etc.)
BON À SAVOIR #2
Un contrat Branche 21 n'est soumis à l'impôt sur les plus-values que s'il est racheté après 8 ans. En cas de rachat avant 8 ans, il reste soumis au précompte mobilier de 30 % comme revenu mobilier.
Exception : si le contrat inclut une couverture décès d'au moins 130 % des primes versées, le précompte mobilier de 30 % ne s'applique pas, mais la plus-value sera taxée comme revenu divers (10 %).
Quand cet impôt est-il dû ?
L'impôt est dû dès qu'une plus-value est réalisée lors :
- D'un rachat (partiel ou total)
- D'une liquidation en cas de vie (au terme du contrat)
Pas de taxe dans les cas suivants :
- Décès de l'assuré : les bénéficiaires ne sont pas soumis à cet impôt (des droits de succession peuvent toutefois s'appliquer)
- Transferts de réserves au sein du même contrat (Branche 44, 21 ou 23) : exonérés au moment du transfert
BON À SAVOIR #3
Si vous envisagez de revoir la composition des fonds dans votre contrat d'assurance, les transferts internes entre fonds au sein d'un même contrat ne déclenchent pas l'impôt. C'est une opportunité pour le cas échéant réallouer vos actifs sans impact fiscal, parlez-en à votre courtier.
Qui est redevable de l'impôt sur les plus-values ?
Le redevable de l'impôt dépend du type d'opération effectuée :
- Rachat partiel : Vous êtes redevable en tant que preneur d'assurance.
- Liquidation en cas de vie au terme du contrat : Le bénéficiaire désigné est redevable (il peut s'agir de vous-même ou de toute autre personne désignée dans le contrat).
BON À SAVOIR #4
Avantage fiscal unique en cas de décès : structurer votre patrimoine via un contrat d'assurance-placement permet de transmettre vos gains en franchise d'impôt sur les plus-values au moment du décès. Votre courtier peut vous renseigner davantage.
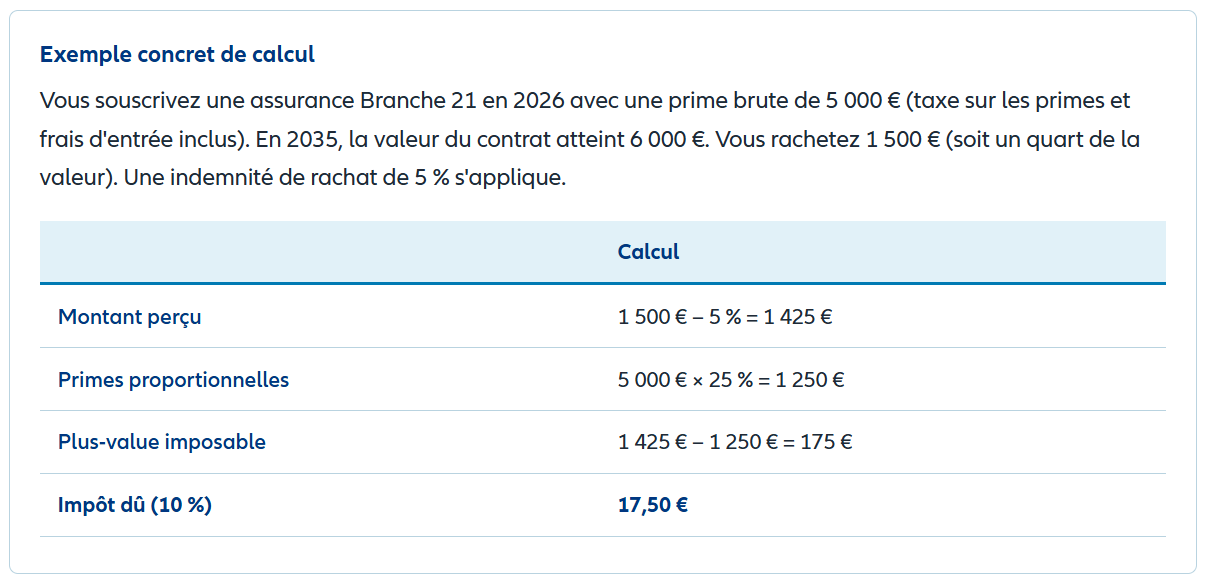
Comment la base imposable est-elle calculée ?
La méthode de calcul diffère selon la date de souscription du contrat :
Faites glisser pour en voir plus
| Situation | Berekening | |
| Contrat souscrit à partir du 1er janvier 2026 | Plus-value = Montant perçu lors du rachat/liquidation − Primes brutes versées (proportionnellement au montant racheté) | |
| Contrat existant au 31 décembre 2025 | Plus-value = Montant perçu lors du rachat/liquidation − Réserve au 31/12/2025 (proportionnellement au montant racheté) |
NB : Dans les deux cas, il est également tenu compte des rachats effectués au cours de la vie du contrat.
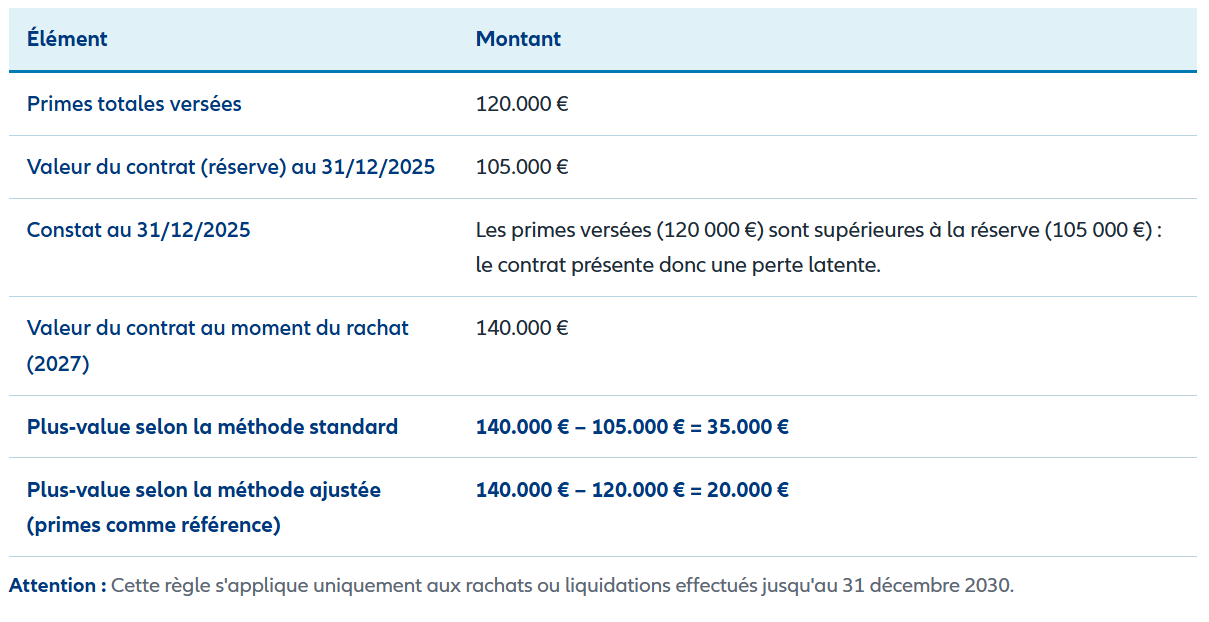
Que se passe-t-il si les primes versées dépassent la réserve au 31/12/2025 ?
Dans ce cas, l'impôt peut être calculé en tenant compte également des montants réellement versés (les primes).
Cette règle vise à éviter que vous soyez taxé(e) de manière excessive lorsque la valeur de votre contrat au 31/12/2025 est inférieure aux primes versées.
Pouvez-vous déclarer une moins-value pour réduire votre imposition ?
Oui, mais sous conditions strictes :
- La moins-value doit être avérée et n'est pas reportable : le montant perçu lors du rachat ou de la liquidation doit être inférieur aux primes brutes versées ou à la réserve au 31/12/2025 (pour les contrats existants à cette date). Elle doit être enregistrée sur l'exercice écoulé et ne peut être reportée sur l'exercice ultérieur.
- Une plus-value doit être déclarée la même année : la déduction d'une moins-value n'est autorisée que si une plus-value a également été réalisée et déclarée au cours de la même année civile sur l'ensemble de vos actifs financiers du patrimoine privé.
- Justification obligatoire : vous devez fournir des documents officiels (relevé de contrat, attestation de l'assureur).
BON À SAVOIR #5
Si vous détenez plusieurs contrats et que l'un est en moins-value, il peut être judicieux de le racheter la même année civile qu'un contrat en plus-value pour compenser et réduire votre base imposable globale. Votre courtier est présent à vos côtés pour vous épauler.
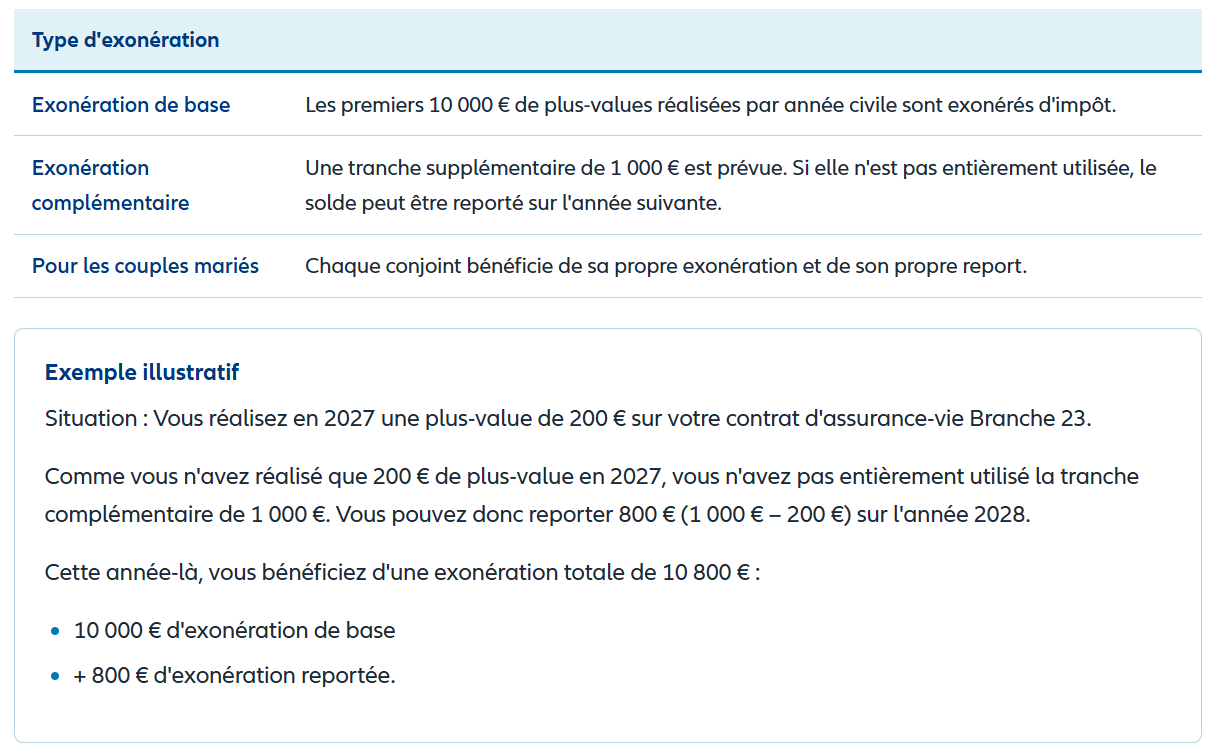
Pouvez-vous bénéficier d'exonérations ?
BON À SAVOIR #6
Si votre plus-value annuelle est inférieure à 10 000 €, aucun impôt n'est dû. Il est donc utile d'intégrer ces plafonds d'exonération annuels dans la planification de vos rachats afin d'optimiser votre situation fiscale, parlez-en à votre courtier.
BON À SAVOIR #7
Pour les couples mariés, chaque conjoint bénéficie de son propre plafond d'exonération annuelle. Une bonne répartition des rachats entre conjoints peut donc permettre d'utiliser au mieux cet avantage.
Comment l'impôt sur les plus-values est-il collecté ?
Le régime prévoit deux périodes distinctes :
Période transitoire (1er janvier 2026 – 31 août 2026) : « Opt-out » d'office
Durant cette phase transitoire, voici comment Allianz vous accompagne :
- Allianz ne retient pas l'impôt à la source (précompte mobilier de 10 %) ;
- Vous devez déclarer vous-même les plus-values réalisées depuis le 1er janvier 2026 dans votre déclaration fiscale 2027 ;
- L'exonération de 10 000 € et les corrections (déduction des moins-values) passent par cette déclaration ;
- À partir de 2027, Allianz mettra à votre disposition, via l'extrait de compte et un rapport récapitulatif, une information claire et transparente sur les rachats ou liquidations effectués, la plus-value réalisée depuis le 01/01/2026 et l'éventuel impôt de 10 % ;
- Allianz remettra en mars 2027 à l'Administration fiscale une fiche fiscale reprenant les plus-values réalisées à partir du 1er juin 2026 jusqu'à l'entrée en vigueur de l'Opt-in, conformément au cadre légal applicable.
Période définitive (à partir du 1er septembre 2026) : choix Opt-in ou Opt-out
Lors de chaque rachat ou liquidation en cas de vie, si vous êtes une personne physique, vous êtes invité(e) à exprimer simplement votre choix entre l'Opt-in (retenue à la source) et l'Opt-out (pas de retenue à la source) via les demandes de rachat ou de liquidation.
Ces demandes reprendront les informations utiles relatives à la plus-value, ainsi que le choix Opt-in / Opt-out, avec :
- une explication claire des deux options ;
- leurs conséquences pratiques pour vous, en matière de retenue à la source ou de déclaration fiscale.
Points d'attention :
- Si vous ne manifestez aucun choix, Allianz est légalement obligé d'appliquer l'option Opt-in (retenue d'un précompte mobilier de 10 %).
- Si vous choisissez l'Opt-out, Allianz ne retient pas la taxe à la source (précompte mobilier de 10 %). Dans ce cas :
- Si votre contrat est au nom de deux preneurs ou que la prestation est versée à plusieurs bénéficiaires, chaque personne peut émettre un choix différent (Opt-in ou Opt-out).
- Si vous êtes une personne morale soumise à l'Impôt des personnes morales, Allianz ne peut légalement jamais retenir ce précompte mobilier de 10 %. Vous devrez donc déclarer vous-même les plus-values réalisées dans votre déclaration fiscale.
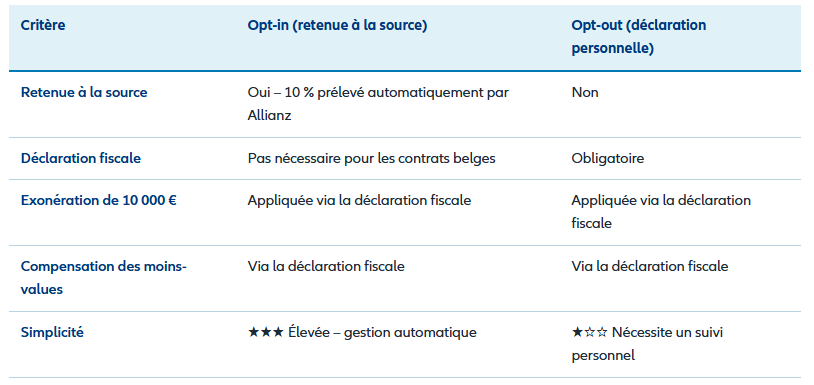
Opt-in ou Opt-out : comparaison
BON À SAVOIR #8 : Votre courtier est présent à vos côtés pour vous épauler
Privilégiez l'Opt-in si :
- vos plus-values annuelles dépassent largement 10 000 €,
- vous n'avez pas de moins-values à compenser,
- vous souhaitez une solution simple, avec une retenue gérée automatiquement.
Privilégiez l'Opt-out si :
- vos plus-values sont proches ou inférieures au seuil de 10 000 €,
- vous disposez de moins-values sur d'autres actifs financiers à compenser,
- vous souhaitez affiner l'optimisation de votre fiscalité.
Votre courtier est présent à vos côtés pour vous épauler.
Attention : Vous êtes toujours dans l'obligation de déclarer vous-même les plus-values réalisées sur des contrats d'assurance étrangers, quelle que soit votre décision d'Opt-in ou d'Opt-out.
Pouvez-vous révoquer votre choix d'Opt-out ?
Oui, mais avec des limitations :
- La révocation du choix de l'Opt-out est limitée à une seule fois par année civile.
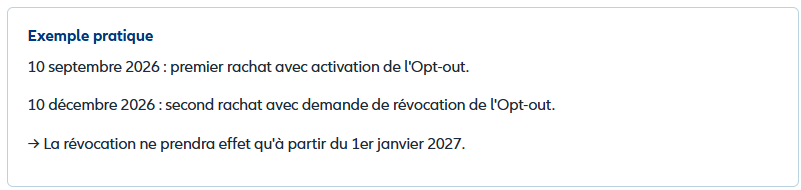
- Si aucun rachat n'a été effectué dans l'année → la révocation prend effet immédiatement.
- Si un rachat a déjà été effectué dans l'année → la révocation ne sera effective qu'à partir de l'année civile suivante.
BON À SAVOIR #9
Réfléchissez bien avant d'opter pour l'Opt-out en début d'année. Si votre situation évolue ensuite, le retour vers l'Opt-in ne pourra, dans certains cas, produire ses effets qu'à partir de l'année civile suivante.
L'impôt s'applique-t-il en cas de donation d'un contrat ?
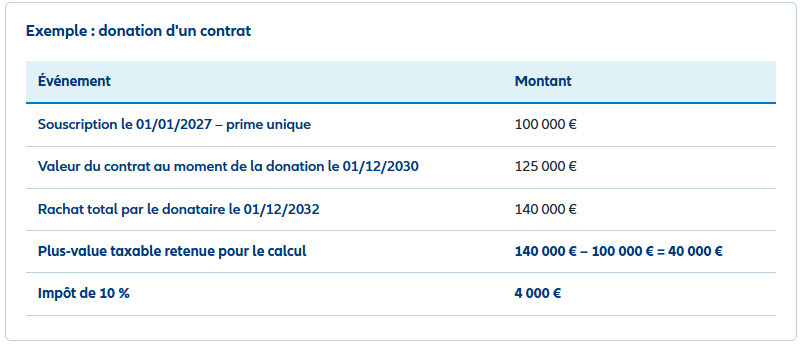
Non, l'impôt n'est pas applicable au moment de la donation. En revanche, si le donataire (la personne qui reçoit le contrat) effectue ultérieurement un rachat ou une liquidation, l'impôt sera calculé en tenant compte également des primes versées par le donateur.
Il est donc important d'en tenir compte dans une logique de bonne planification patrimoniale.
BON À SAVOIR #10
La donation d'un contrat d'assurance-vie ne déclenche pas en elle-même l'impôt sur les plus-values. En revanche, pour le donataire, le calcul futur devra tenir compte des primes versées par le donateur. Gardez ce point à l'esprit dans le cadre de votre planification successorale.
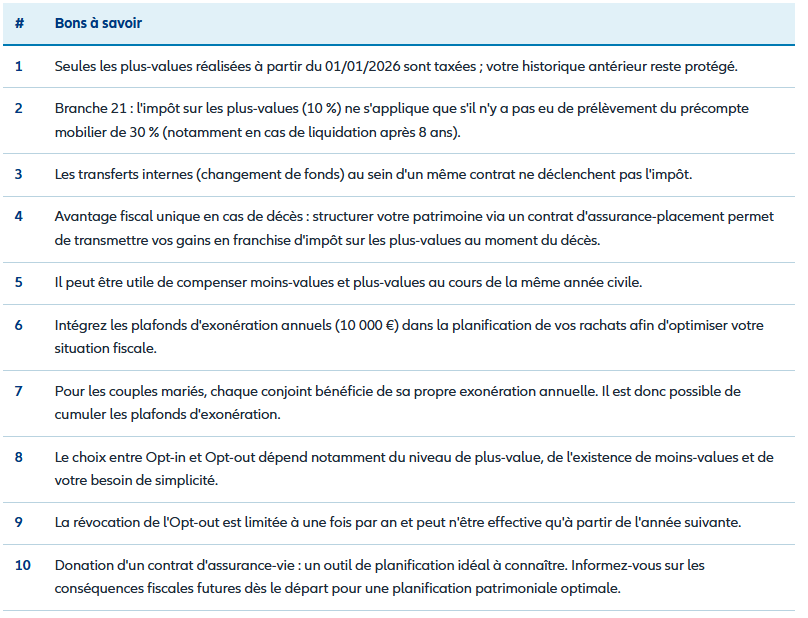
Récapitulatif des « Bons à savoir » essentiels
Conclusion
L'entrée en vigueur de l'impôt sur les plus-values à partir de 2026 introduit de nouvelles règles fiscales qui peuvent paraître techniques. Chez Allianz, nous vous accompagnons avec des informations claires, des supports utiles et un cadre explicatif structuré afin de vous aider à comprendre votre situation en toute confiance. Nous restons à vos côtés à chaque étape.
Contact avec Allianz ou un courtier
Vous souhaitez nous contacter ? Nous sommes à votre disposition les jours ouvrables de 8h30 à 17h00.
Besoin de conseils sur l'une de nos assurances ? Contactez un courtier près de chez vous.
Impôt sur les plus-values des actifs financiers – Q&R pour clients
Loi du 6 avril 2026 • Moniteur belge • En vigueur à compter du 1er janvier 2026
Ce document est fourni à titre informatif et ne saurait se substituer à un conseil fiscal ou juridique professionnel. Nous vous recommandons de consulter un conseiller pour votre situation personnelle.
Allianz Benelux SA, Blvd du Roi Albert II 32, 1000 Bruxelles, tél. : +32 2 214.61.11, www.allianz.be
BE 0403.258.197, RPM Bruxelles, IBAN : BE74 3100 1407 6507, BIC : BBRUBEBB
Entreprise d'assurances agréée par la BNB (Banque Nationale de Belgique) et identifiée sous le numéro 0403.258.197 pour pratiquer les branches "Vie" et "non Vie", BNB : Blvd de Berlaimont 14, 1000 Bruxelles, www.nbb.be - 26JUN096