Meerwaardebelasting op financiële activa

FAQ voor klanten

  • Wet van 6 april 2026 tot invoering van een belasting op meerwaarden op financiële activa (Belgisch Staatsblad)
  • Van kracht vanaf 1 januari 2026

Sinds 1 januari 2026 geldt een belasting van 10% op meerwaarden gerealiseerd op financiële activa binnen het privévermogen. Deze belasting valt onder de categorie "diverse inkomsten" (en niet "roerende inkomsten"). Levensverzekeringen van het type belegging zijn betrokken bij een afkoop of uitkering bij leven.

Wij lichten hieronder de belangrijkste punten toe, zodat u de regels die op u van toepassing kunnen zijn op een duidelijke en gestructureerde manier begrijpt.
TIP #1

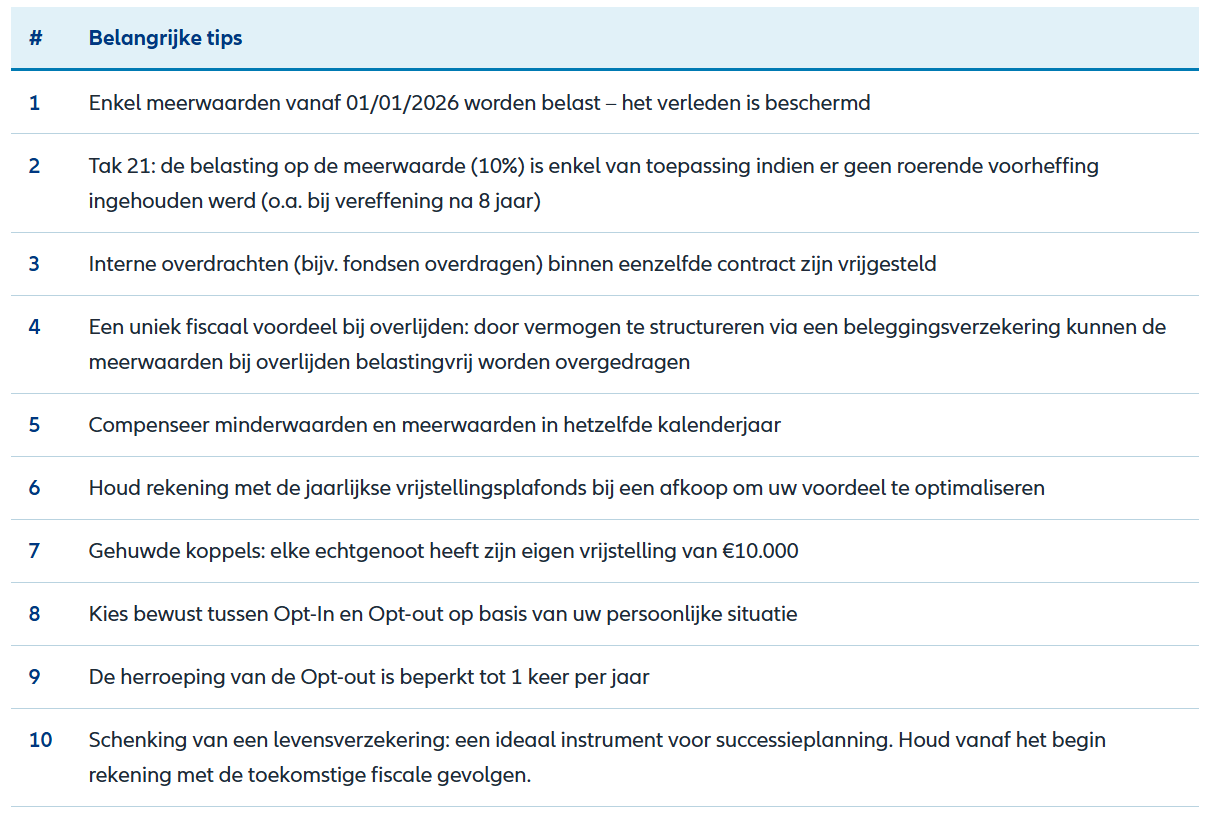
Deze belasting is enkel van toepassing op meerwaarden gerealiseerd vanaf 1 januari 2026. Meerwaarden opgebouwd vóór die datum ("historische meerwaarden") worden niet belast. Uw bestaande vermogen is dus retroactief beschermd.

  • Particulieren die fiscaal inwoner zijn van België
  • Bepaalde VZW's of stichtingen die geen fiscaal aftrekbare giften ontvangen
  • Vennootschappen (onderworpen aan de vennootschapsbelasting)
  • VZW's en stichtingen die gemachtigd zijn om fiscaal aftrekbare giften te ontvangen
  • Niet-inwoners van België
  • Beleggingsverzekeringen Tak 21 (onder specifieke voorwaarden – zie onderstaande toelichting)
  • Beleggingsverzekeringen Tak 23
  • Beleggingsverzekeringen die Tak 21 en 23 combineren (Tak 44)
  • Kapitalisatiecontracten Tak 26 (want onderworpen aan de roerende voorheffing van 30% over de volledige looptijd)
  • Contracten van de 2e en 3e pijlers (IPT, VAPZ, pensioensparen, enz.)
TIP #2

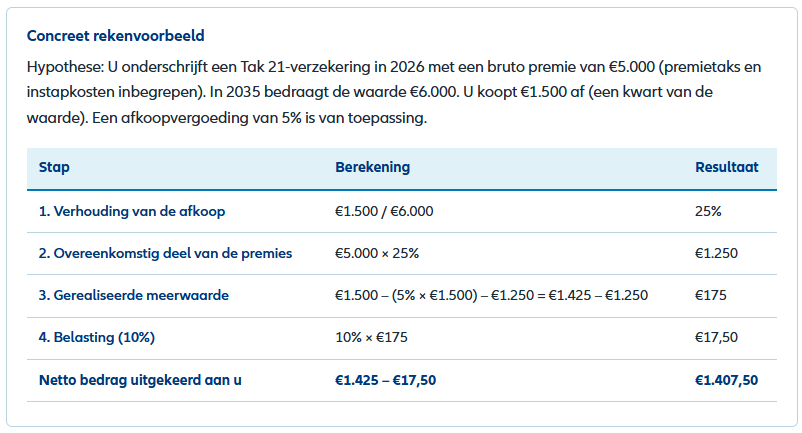
Een Tak 21-contract is enkel onderworpen aan de meerwaardebelasting als het wordt afgekocht na 8 jaar. Bij afkoop vóór 8 jaar blijft het onderworpen aan de roerende voorheffing van 30% als roerend inkomen.

Uitzondering: als het contract een overlijdensdekking bevat van minstens 130% van de gestorte premies, is de roerende voorheffing van 30% niet van toepassing, maar wordt de meerwaarde belast als divers inkomen (10%).

De belasting is verschuldigd zodra een meerwaarde wordt gerealiseerd bij:

  • Een afkoop (gedeeltelijk of volledig)
  • Een uitkering bij leven (op de vervaldag van het contract)
  • Overlijden van de verzekerde: de begunstigden zijn niet onderworpen aan deze belasting (erfbelasting kan echter van toepassing zijn)
  • Overdrachten van reserves binnen hetzelfde contract (Tak 44, 21 of 23): vrijgesteld op het moment van de overdracht
TIP #3

Als u overweegt om de samenstelling van de fondsen te herzien binnen uw verzekeringscontract, leiden interne overdrachten tussen fondsen binnen eenzelfde contract niet tot belasting. Dit is desgevallend een kans om uw activa zonder fiscale impact te heralloceren. Bespreek dit met uw makelaar.

Wie belastingplichtig is, hangt af van het type verrichting:

  • Bij een gedeeltelijke of volledige afkoop bent u als verzekeringnemer belastingplichtig.
  • Bij een uitkering bij leven op de vervaldag van het contract is de aangeduide begunstigde belastingplichtig (dit kunt u zelf zijn of een andere persoon die in het contract is aangeduid).
TIP #4

Een uniek fiscaal voordeel bij overlijden: door vermogen te structureren via een beleggingsverzekering kunnen de meerwaarden bij overlijden belastingvrij worden overgedragen. Uw makelaar kan u hierover meer informatie geven.

De berekeningsmethode verschilt naargelang de datum van onderschrijving van het contract:

Swipe to view more

Situatie Berekening  
Onderschrijving van het contract NA 1 januari 2026 Meerwaarde = Netto ontvangen prestaties – Totaal van de bruto gestorte premies (inclusief premietaks en instapkosten)  
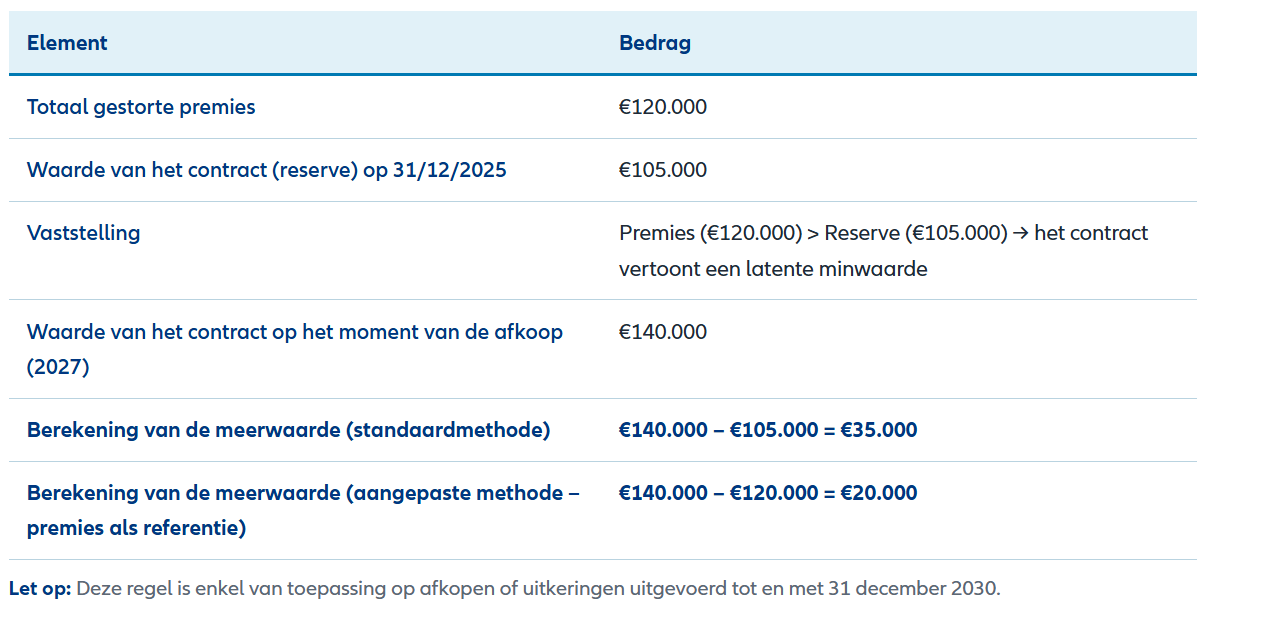
Onderschrijving van het contract VÓÓR 1 januari 2026 Meerwaarde = Netto ontvangen prestaties – Waarde van het contract op 31 december 2025 ("referentiefoto")  

NB: In beide gevallen wordt er ook rekening gehouden met eventuele afkopen.

In dat geval kan de belasting worden berekend op basis van de werkelijk gestorte bedragen (de premies) in plaats van op basis van de reserve. Dit systeem is ingevoerd om te voorkomen dat, wanneer de waarde van uw contract lager is dan de gestorte premies, een buitensporige belasting op de meerwaarde zou worden geheven.

Ja, maar onder strikte voorwaarden:

  • De minwaarde moet bewezen zijn en is niet overdraagbaar: het ontvangen bedrag bij afkoop of uitkering moet lager zijn dan de bruto gestorte premies of dan de reserve op 31/12/2025 (voor contracten die al bestonden op 31/12/2025). De minwaarde moet worden opgenomen in het betrokken belastbare tijdperk en kan niet worden overgedragen naar een volgend belastbaar tijdperk.
  • Een meerwaarde moet hetzelfde jaar worden aangegeven: de aftrek is enkel toegestaan als er ook een meerwaarde is gerealiseerd en aangegeven in hetzelfde kalenderjaar op het geheel van de financiële activa van uw privévermogen.
  • Verplichte verantwoording: u moet officiële documenten voorleggen (contractoverzicht, attest van de verzekeraar).
TIP #5

Als u meerdere contracten heeft en één ervan in minderwaarde staat, overweeg dan om dit in hetzelfde kalenderjaar af te kopen als een contract in meerwaarde, om te compenseren en uw globale belastbare grondslag te verlagen. Uw makelaar staat aan uw zijde om u hierbij te ondersteunen.

TIP #6

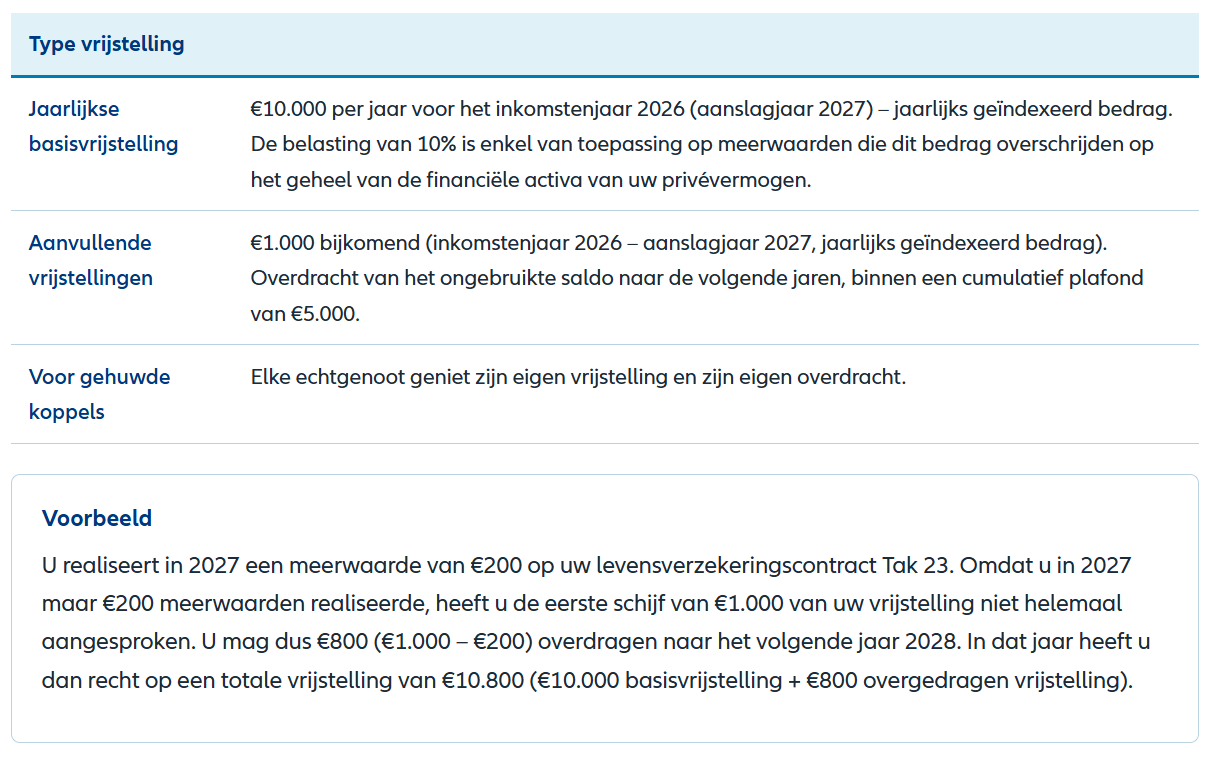
Als uw jaarlijkse meerwaarde lager is dan €10.000, betaalt u geen belasting. Houd rekening met deze jaarlijkse vrijstellingsplafonds bij een afkoop om uw voordeel te optimaliseren. Bespreek dit met uw makelaar.

TIP #7

Voor gehuwde koppels geniet elke echtgenoot zijn eigen jaarlijkse vrijstelling en zijn eigen overdracht. Optimaliseer de verdeling van uw afkopen tussen echtgenoten.

Het regime voorziet twee afzonderlijke periodes:

Tijdens deze fase:

  • Allianz houdt de belasting niet in aan de bron (roerende voorheffing van 10%)
  • U moet zelf de meerwaarden gerealiseerd sinds 1 januari 2026 aangeven in uw fiscale aangifte 2027
  • De vrijstelling van €10.000 en de correcties (aftrek van minderwaarden) verlopen via deze aangifte
  • Vanaf 2027 zal Allianz u via het rekeningafschrift en een samenvattend overzicht duidelijke en transparante informatie ter beschikking stellen over de uitgevoerde afkopen of uitkeringen, de sinds 01/01/2026 gerealiseerde meerwaarde en de eventuele belasting van 10%, zodat u uw fiscale situatie beter kunt begrijpen.
  • Allianz zal in maart 2027 aan de Belastingdienst een fiscale fiche bezorgen met de meerwaarden die vanaf 1/6/2026 werden gerealiseerd (niet die van vóór die datum; de wet laat dat niet toe), tot de datum van inwerkingtreding van de Opt-in.

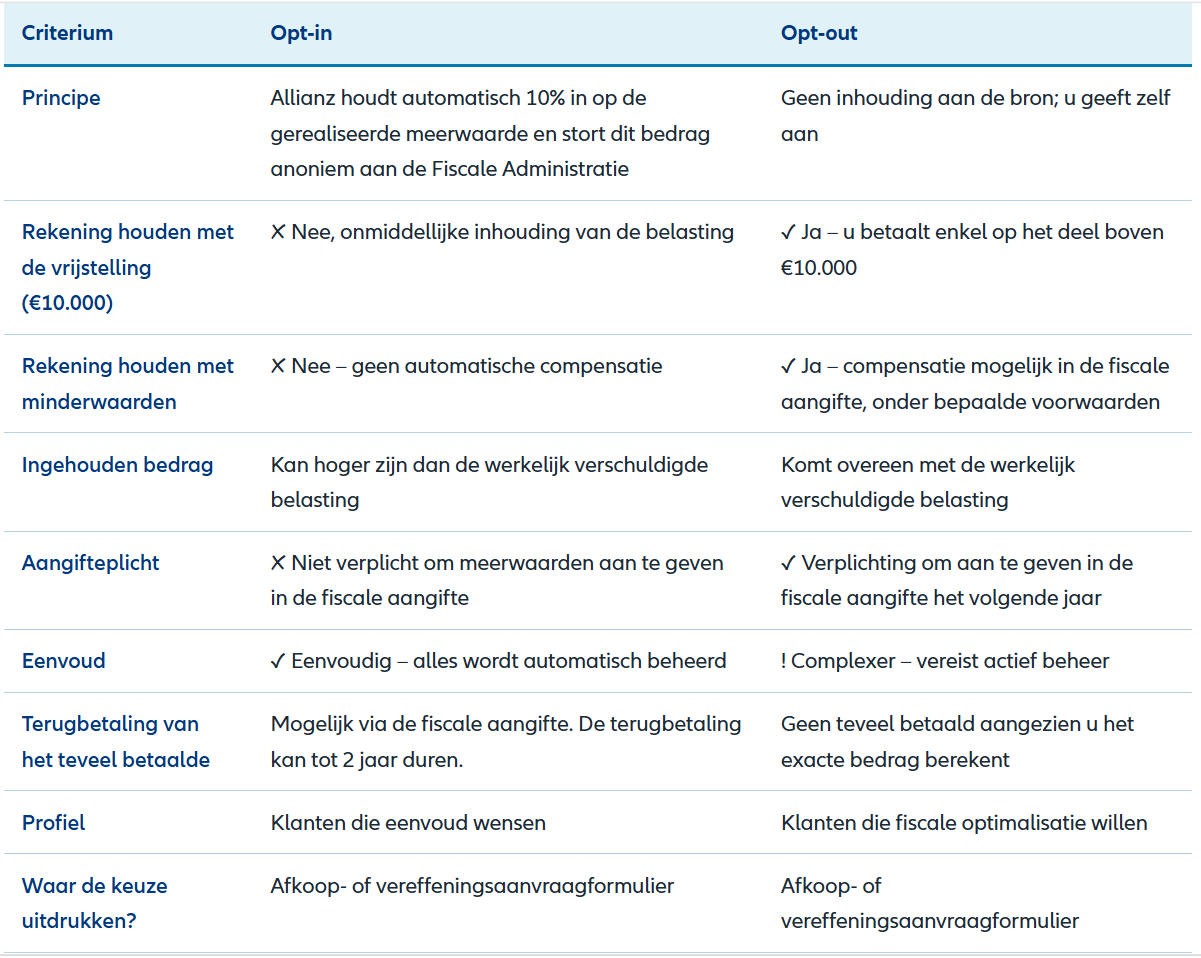
Bij elke afkoop of uitkering bij leven moet u als natuurlijk persoon uw keuze uitdrukken tussen Opt-in (inhouding aan de bron) en Opt-out (geen inhouding aan de bron) via de afkoopaanvraagformulieren of uitkering.

In deze aanvragen worden de inlichtingen met betrekking tot de meerwaardebelasting — met inbegrip van de keuze voor Opt-in of Opt-out — geïntegreerd, met:

  • uw keuze en de informatie over het Opt-in/Opt-out-principe;
  • de praktische gevolgen (inhouding aan de bron of aangifte door u).
  • Als u geen keuze maakt, is Allianz wettelijk verplicht om de Opt-In optie toe te passen (inhouding van een roerende voorheffing van 10%).
  • Als u kiest voor de Opt-out, houdt Allianz de belasting NIET aan de bron in (roerende voorheffing van 10%). In dat geval:
  •  moet u zelf de meerwaarden die sinds 1 september 2026 werden gerealiseerd aangeven in uw belastingaangifte 2027;
  • de vrijstelling van €10.000 en de correcties (aftrek van minwaarden) verlopen via die belastingaangifte 2027;
  • vanaf 2027 zal Allianz u via het rekeningafschrift en een samenvattend overzicht duidelijke en transparante informatie ter beschikking stellen over de uitgevoerde afkopen of uitkeringen, de sinds 01/01/2026 gerealiseerde meerwaarde en de eventuele belasting van 10%;
  • Allianz zal in 2027 aan de Belastingdienst een fiscale fiche bezorgen met de meerwaarden die vanaf 1 september 2026 werden gerealiseerd.
  • Als uw levensverzekeringscontract op naam staat van twee verzekeringnemers of als de prestatie wordt uitgekeerd aan meerdere begunstigden, kunnen deze personen verschillende keuzes maken (Opt-in of Opt-out).
  • Als u een rechtspersoon bent onderworpen aan de Rechtspersonenbelasting, kan Allianz wettelijk nooit deze roerende voorheffing van 10% inhouden; u zult dus zelf de gerealiseerde meerwaarden moeten aangeven in uw fiscale aangifte.
TIP #8

Voor gehuwde koppels geniet elke echtgenoot zijn eigen jaarlijkse vrijstelling en zijn eigen overdracht. Optimaliseer de verdeling van uw afkopen tussen echtgenoten.

Kies voor Opt-in als:

  • uw jaarlijkse meerwaarden ruim boven €10.000 liggen
  • u geen minderwaarden te compenseren heeft
  • u zich liever niet bezighoudt met de aangifte

Kies voor Opt-out als:

  • uw meerwaarden dicht bij of lager dan de drempel van €10.000 liggen
  • u minderwaarden heeft op andere financiële activa om te compenseren
  • u uw fiscaliteit wilt optimaliseren.

Uw makelaar staat aan uw zijde om u te ondersteunen.

Let op: U zult altijd zelf uw gerealiseerde meerwaarden op buitenlandse verzekeringscontracten moeten aangeven, ongeacht uw keuze voor Opt-in of Opt-out.

Ja, maar met beperkingen:

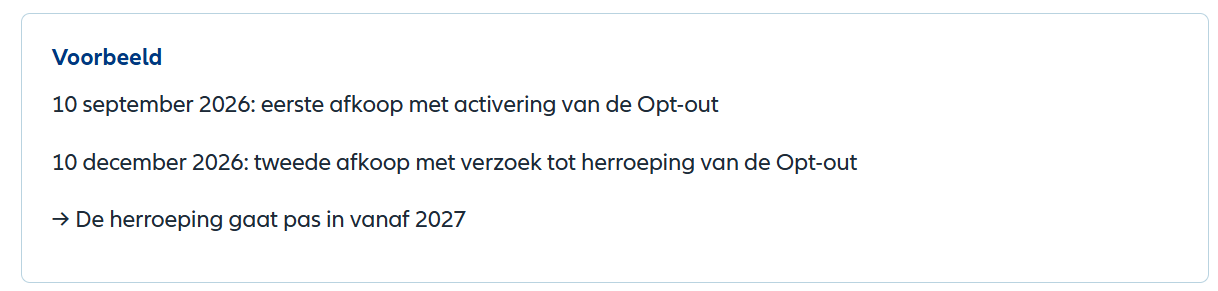
  • De herroeping van de Opt-out keuze is beperkt tot één keer per kalenderjaar
  • Als er geen afkoop is uitgevoerd in het jaar → de herroeping gaat onmiddellijk in
  • Als er al een afkoop is uitgevoerd in het jaar → de herroeping wordt pas effectief vanaf het volgende kalenderjaar
TIP #9

Denk goed na voordat u de Opt-out kiest aan het begin van het jaar. Als uw situatie verandert in de loop van het jaar (bijvoorbeeld een onverwachte belangrijke meerwaarde), kunt u pas vanaf het volgende jaar terugkeren naar de Opt-in als er al een afkoop is uitgevoerd.

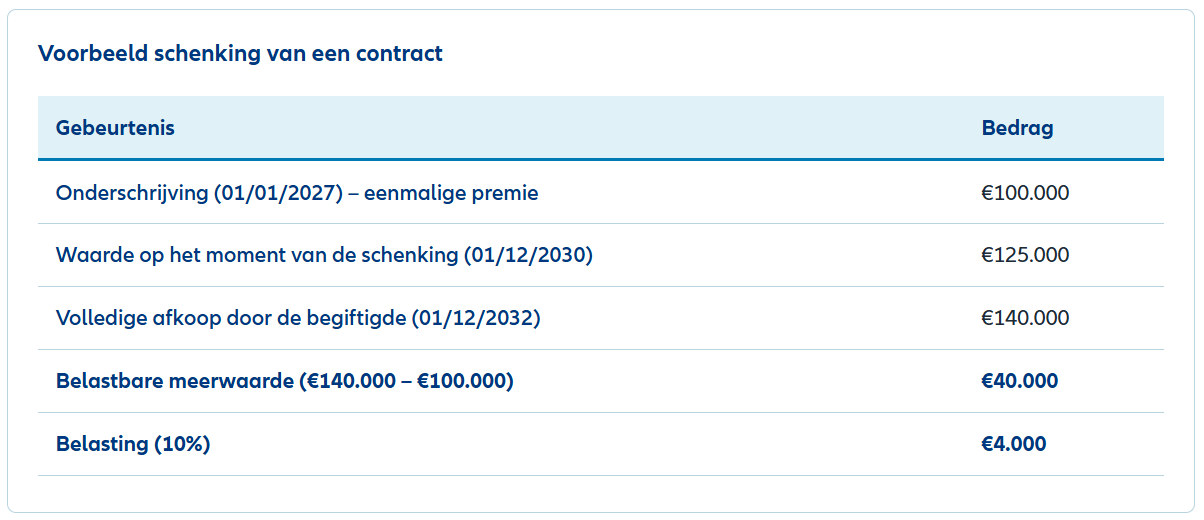
Nee, de belasting is niet van toepassing op het ogenblik van de schenking. Als de begunstigde later echter een afkoop of uitkering verricht, wordt de belasting berekend op de gerealiseerde meerwaarde, waarbij ook de door de schenker gestorte premies als referentie in aanmerking worden genomen.

TIP #10

De schenking van een levensverzekeringscontract leidt op dat ogenblik niet tot meerwaardebelasting, maar let op: bij de berekening voor de begunstigde moet ook rekening worden gehouden met de door de schenker gestorte premies. Houd hier rekening mee met het oog op een optimale successieplanning.

De invoering van de meerwaardebelasting vanaf 2026 introduceert nieuwe en soms complexe fiscale verplichtingen. Dankzij haar expertise stelt Allianz performante tools en begeleiding op maat ter beschikking om u te helpen het beheer van uw contracten te optimaliseren en uw fiscaliteit te beheersen. Wij staan klaar om u bij elke stap te begeleiden.

Wil je contact met ons? Wij zitten voor je klaar op werkdagen tussen 8:30 uur en 17:00. 
 
Wil je advies over een van onze verzekeringen? Neem dan contact op met een makelaar bij jou in de buurt.

Meerwaardebelasting op financiële activa – FAQ voor klanten
Wet van 6 april 2026 • Belgisch Staatsblad • Van kracht vanaf 1 januari 2026

Dit document heeft een informatief karakter en vervangt geen professioneel fiscaal of juridisch advies. Wij raden u aan een adviseur te raadplegen voor uw persoonlijke situatie.

Allianz Benelux NV, Koning Albert II-laan 32, 1000 Brussel, tel.: +32 2 214.61.11, www.allianz.be
BE 0403.258.197, RPR Brussel, IBAN: BE74 3100 1407 6507, BIC: BBRUBEBB
Verzekeringsonderneming toegelaten door de NBB (Nationale Bank van België) en geïdentificeerd onder nummer 0403.258.197 om alle takken "Leven" en "niet-Leven" te beoefenen, NBB: de Berlaimontlaan 14, 1000 Brussel, www.nbb.be
Verantwoordelijke uitgever: Paul Möller, Koning Albert II-laan 32, 1000 Brussel, tel.: +32 2 214.61.11 - 26JUN096