
Une incapacité de travail peut avoir un impact important. C’est pourquoi nous sommes à vos côtés pour vous soutenir, dès le premier instant.
Assurance incapacité de travail – Votre soutien, à chaque étape
Que signifie incapacité de travail ?
L’incapacité de travail signifie que, pour des raisons de santé, vous ne pouvez plus exercer votre travail temporairement ou de façon permanente, totalement ou partiellement. Cela peut avoir différentes causes : une maladie / un trouble psychique / un risque psychosocial, un accident privé ou du travail, ou une grossesse.
Dans ces périodes, votre sécurité financière et votre bien-être sont particulièrement importants. C’est pourquoi votre employeur peut souscrire une assurance incapacité de travail afin que vous soyez protégé lorsque vous ne pouvez plus travailler de manière imprévue. Cette assurance aide à maintenir une partie de votre revenu et apporte une tranquillité d’esprit supplémentaire.
En Belgique, le soutien financier se présente généralement comme suit en cas de maladie :
- Pendant les 30 premiers jours, vous recevez un salaire garanti de votre employeur
- Ensuite, votre mutualité prend le relais pour les indemnités
- Toutefois, une partie de votre revenu peut être perdue, ce qui rend une assurance complémentaire de l’employeur particulièrement précieuse
Vous êtes en incapacité de travail, votre parcours en toute simplicité
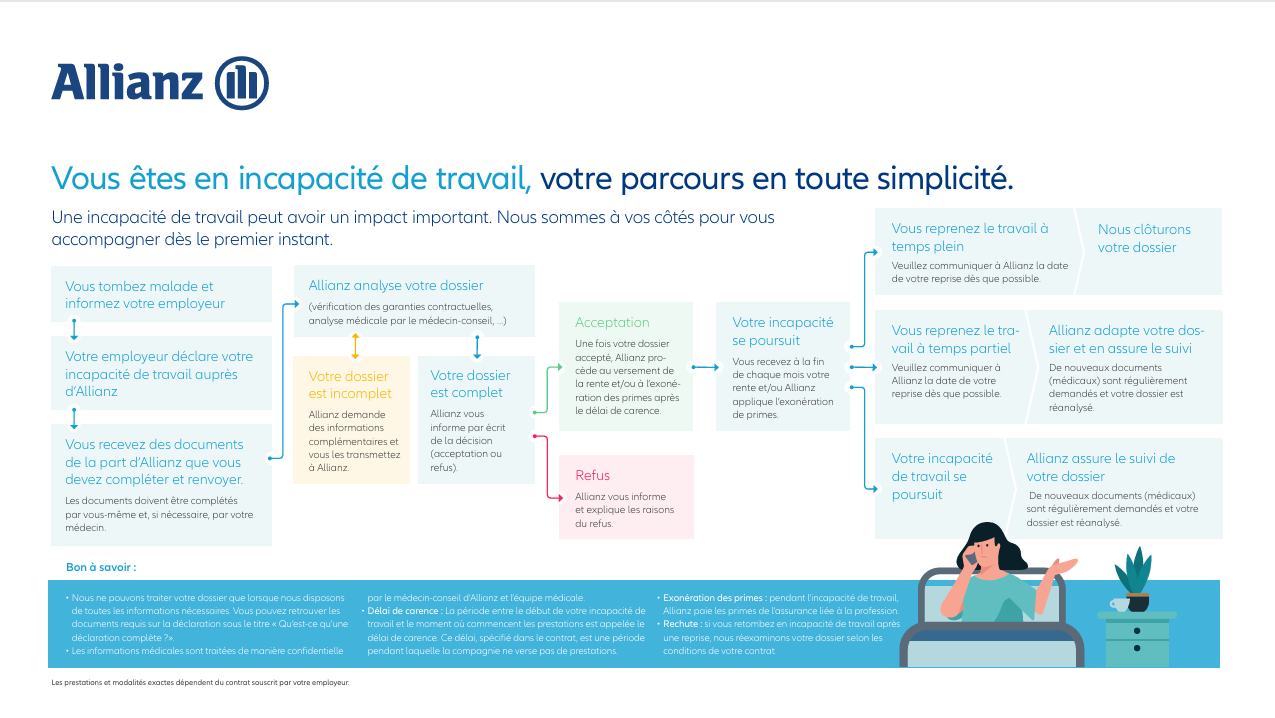
Afin qu’il puisse nous signaler votre incapacité de travail et que nous puissions vous fournir les documents nécessaires.
À l’aide du formulaire d’incapacité de travail (partie A à compléter par vous et partie B par votre médecin).
Lorsque nous recevons la déclaration de votre incapacité de travail, nous examinons votre dossier sur base des conditions de votre assurance. Nous analysons notamment les informations médicales1 et vérifions que toutes les dispositions contractuelles sont respectées.
Vous êtes informé par écrit de la décision : acceptation ou refus.
4. a. Acceptation de votre dossier d’incapacité de travail
Dès que votre dossier est accepté, nous vous en informons et, le cas échéant, nous entamons le paiement de vos indemnités après le délai de carence.
Délai de carence : La période entre le début de votre incapacité de travail et le moment où commencent les prestations est appelée le délai de carence. Ce délai, spécifié dans le contrat, est une période pendant laquelle la compagnie ne verse pas de prestations.
Décompte de vos indemnités
Si les conditions contractuelles sont remplies, Allianz procède au paiement des prestations prévues au contrat après expiration du délai de carence applicable.
Si vous percevez une rente, le décompte mentionne notamment :
- le montant brut mensuel de votre indemnité
- le précompte professionnel retenu
- le montant net versé sur votre compte
- la période à laquelle le paiement se rapporte
Si vous avez droit à une exonération des primes, nous payons les primes de votre assurance groupe et vous en informons également.
En cas de reprise partielle du travail, votre indemnité est recalculée en fonction du pourcentage de votre incapacité restante. Cette adaptation apparaît également clairement dans votre décompte.
Le paiement est effectué automatiquement en fin de mois.
4. b. Refus de votre dossier d’incapacité de travail
Allianz vous informe et explique le motif du refus.
Pendant votre incapacité de travail, notre médecin-conseil continue à suivre votre dossier. Nous vous demandons donc régulièrement des informations et/ou documents complémentaires, comme par exemple un rapport d’évolution médicale.
Veuillez informer votre employeur de votre reprise du travail.
Communiquez également sans tarder la date de votre reprise à Allianz afin que nous puissions clôturer correctement votre dossier.
Il est parfois possible de reprendre progressivement votre activité. Dans ce cas, vous travaillez à temps partiel sur avis médical.
Vous continuez à bénéficier d’une protection financière adaptée à votre situation. Veillez à nous communiquer dès que possible la date de votre reprise afin que nous puissions calculer et adapter correctement vos indemnités.
Si vous retombez en incapacité de travail après une reprise, nous réexaminons votre dossier selon les conditions de votre contrat.
Le droit à l’oubli : un levier clé pour un accès équitable à l’assurance
Depuis le 1er janvier 2025, le droit à l’oubli constitue une avancée importante pour faciliter l’accès à une assurance revenu garanti pour les personnes ayant été atteintes d’un cancer.
Un accès à l’assurance plus équitable
Lors de la souscription à une assurance revenu garanti, un questionnaire médical est généralement requis.
Désormais, la réglementation prévoit des règles plus inclusives :
- Un cancer guéri ne doit plus être déclaré
- Cette disposition s’applique si un délai de 5 ans s’est écoulé depuis la fin du traitement, sans rechute ni incapacité de travail liée à la maladie
- Même si l’assureur est informé de cet antécédent, il ne peut pas en tenir compte pour :
- refuser la couverture
- appliquer une surprime
Ces règles s’appliquent dans différents contextes, qu’il s’agisse d’une assurance individuelle, d’un contrat lié à l’employeur ou d’une couverture complémentaire.
Cette évolution permet de renforcer l’équité entre les assurés et de soutenir le retour à une vie professionnelle et financière normale après la maladie.
Points d’attention
Le droit à l’oubli concerne uniquement la pathologie cancéreuse en tant que telle. Les autres éléments de votre situation médicale restent analysés conformément aux règles habituelles de souscription.
Il reste néanmoins nécessaire de déclarer :
- toute autre affection ou complication éventuelle (par exemple des effets secondaires liés aux traitements)
Ces éléments doivent être mentionnés de manière complète, sans qu’il soit nécessaire de préciser leur lien avec un cancer.
Par ailleurs :
- en présence d’une incapacité de travail permanente déjà existante au moment de la demande, celle-ci peut être exclue de la couverture
Pourquoi cette évolution est essentielle
Le droit à l’oubli marque une avancée significative dans le secteur de l’assurance :
- il limite les discriminations liées aux antécédents médicaux
- il favorise une meilleure inclusion financière
- il permet à davantage de personnes de protéger leurs revenus et leur avenir
L’engagement Allianz
Chez Allianz, nous soutenons pleinement ces évolutions visant à rendre l’assurance :
- plus accessible
- plus équitable
- en phase avec les réalités de vie de nos clients
Nos équipes et nos partenaires restent à votre disposition pour vous accompagner et répondre à vos questions.
En cas de doute sur votre situation personnelle ou sur les informations à communiquer dans le questionnaire médical, contactez votre intermédiaire Allianz.
Références légales
- Loi du 4 avril 2014 relative aux assurances, notamment les articles 61/1 et 61/1/1 ; complété par l'arrêté royal du 26 mai 2019
Les questions les plus fréquemment posées
- En cas de maladie de longue durée, d'accident privé ou professionnel, vous bénéficiez d'une allocation de votre mutualité inférieure à vos revenus actuels. Si votre employeur opte pour une rente en cas d'incapacité de travail, vous pouvez compter sur un complément à votre allocation mensuelle. Ainsi, votre revenu est garanti lorsque vous êtes en congé maladie.
- Veuillez noter que votre rente ne sera versée que si le temps d'attente ou le délai de carence est écoulé. Il s'agit de la période pendant laquelle votre contrat d'assurance n’intervient pas financièrement..
Le montant de votre rente en cas d’incapacité de travail
- Le montant de l'intervention dépend du règlement de votre assurance groupe et est calculé sur base de différents facteurs, tels que le degré d'incapacité de travail économique. Si votre employeur propose un plan cafétéria ou une rémunération à la carte, vous pouvez parfois déterminer la formule qui vous convient.
- Consultez le montant de votre rente sur vos fiches de pension via MyBenefits@Allianz.
Quand vais-je recevoir une rente en cas d’incapacité de travail ?
Les situations pour lesquelles vous êtes assuré dépendent également du règlement de votre assurance groupe. Cela peut être...
Consultez donc les conditions dans le contrat d’assurance de votre employeur.
- Si vous êtes assuré chez Allianz via votre employeur pour une rente en cas d'incapacité de travail, il est préférable de déclarer votre incapacité de travail (et ses éventuelles prolongations) de la manière la plus complète possible. De cette façon, nous pouvons vous payer le plus rapidement et le plus adéquatement possible.
En cas d'abscence de courte durée
- Si vous êtes en congé maladie de longue durée, cela a des répercussions sur votre pension complémentaire et votre couverture décès. En effet, vous n'y avez droit que pour les périodes où vous travaillez effectivement et recevez un salaire. Si vous ne recevez pas de salaire, les primes de vos assurances collectives ne sont plus versées.
- Heureusement, votre employeur peut opter pour une garantie exonération de prime. Cela garantit que vos primes sont payées pendant votre incapacité de travail par l'assureur et que
Les employeurs peuvent souscrire à l'une de ces garanties ou aux deux. Via MyBenefits@Allianz, vous pouvez voir sur votre fiche de pension contractuelle si vous bénéficiez de cette couverture.
Consultez également le règlement d’assurance de votre employeur afin de savoir exactement ce pour quoi vous êtes assuré. Dans les conditions, vous découvrirez également quelles sont les absences qui ont une incidence sur vos assurances groupe.
En cas d’absence de courte durée
Si vous êtes absent pour une courte période, vos assurances groupe restent généralement en place. En effet, le règlement de pension assimile souvent certaines absences à des périodes réellement travaillées, de sorte que vous continuez à constituer des droits de pension pour ces périodes. Il est également possible que votre employeur continue à payer les cotisations pendant un certain temps pendant votre congé de maladie